浅析保险资金参与私募股权投资基金的相关政策与路径
随着我国资本市场的深化发展和保险资金运用范围的逐步拓宽,保险资金参与私募股权投资(PE)已成为优化资产配置、服务实体经济的重要方式。本文旨在梳理保险资金参与私募股权投资基金的相关政策演进,并探讨其可行路径,以期为保险机构与私募基金管理人提供参考。
一、政策演进:从审慎放开到规范鼓励
保险资金参与私募股权投资基金的政策经历了从严格限制到逐步放开、再到规范鼓励的过程。2010年《保险资金投资股权暂行办法》首次允许保险资金投资未上市企业股权,但门槛较高。2014年《关于保险资金投资创业投资基金有关事项的通知》将范围扩展至创业投资基金。2018年《保险资金投资股权管理办法(征求意见稿)》进一步放宽行业限制。2020年银保监会发布《关于保险资金财务性股权投资有关事项的通知》,取消财务性股权投资行业限制,并明确可投资私募股权投资基金。2021年《关于修改〈保险资金运用管理办法〉的决定》及2023年《保险资金运用内部控制应用指引》等文件,持续完善了投资比例、集中度、管理人资质等监管要求。政策导向是鼓励保险资金发挥长期优势,通过私募股权基金支持科技创新和产业升级,同时强化风险管控。
二、主要路径:直接与间接并举
保险资金参与私募股权投资基金主要有以下路径:
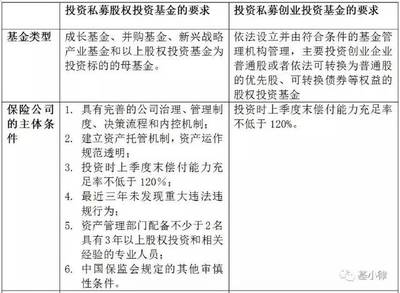
- 作为有限合伙人(LP)出资。这是最常见的方式。保险机构将资金投入市场化私募股权基金,由专业基金管理人负责投资运作。根据《保险资金投资股权暂行办法》,保险资金投资私募股权基金的账面余额不高于本公司上季末总资产的10%(2020年后部分符合条件机构可提升至15%)。
- 通过保险系私募基金管理人。部分大型保险集团设立自己的私募股权基金管理平台(如国寿投资、平安创投等),发起设立并管理基金,同时向其他保险机构募集资金。这种方式利于保险资金掌握主动权和实现协同效应。
- 认购私募股权基金份额的二级市场交易。在合规前提下,保险资金可通过受让现有LP份额或参与基金后续募集进入。
- 以投顾或通道模式参与。部分中小保险机构借助信托、券商资管等通道间接投资私募股权基金,但需注意穿透监管和合规风险。
- 参与政府引导基金或产业基金。保险资金可作为LP参与地方政府设立的引导基金或产业投资基金,通常有让利政策,符合服务实体经济导向。
三、关注要点与趋势
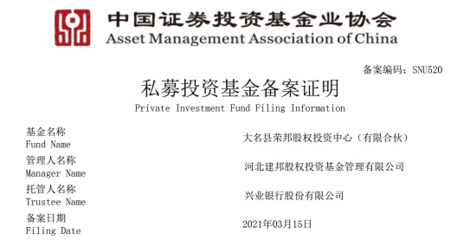
保险资金参与私募股权投资基金需关注:一是管理人资质,需满足银保监会关于注册资本、管理规模、历史业绩等要求;二是投资比例与集中度限制;三是底层资产的风险评估与投后管理;四是退出机制,如IPO、并购、股权转让等。随着长期资金入市政策持续发力,保险资金在私募股权领域的配置比例有望稳中有升,并更加聚焦于国家战略产业。
综上,保险资金参与私募股权投资基金政策框架已基本成型,路径多元但合规要求严格。保险机构应根据自身风险偏好和能力,遴选优质管理人,稳妥推进股权投资业务,实现资产保值增值与服务实体经济的双重目标。
如若转载,请注明出处:http://www.hzjuyoutz.com/product/56.html
更新时间:2026-10-09 07:21:33